J.6 除法与余数
本节讨论浮点除法与余数。
迭代除法
前面介绍过整数除法。将它改成浮点算法,与把整数乘法改成浮点乘法类似。由
s2×2e2s1×2e1=s2s1×2e1−e2可知,只需用除法器计算 s1/s2,再乘以 2e1−e2。图 J.2(b) 中的操作数装入位置与整数除法略有不同:s2 装入 B,s1 装入 P,A 无需保存操作数。随后使用整数除法算法,仅省去最初的一次左移,结果形式为 q0.q1⋯。为舍入,再多算两个商位,分别作为保护位和舍入位,并用余数是否非零作为 sticky 位。保护位是必要的,因为第一个商位可能为 0;但分子分母均已规格化,商的最高两位不可能都为 0。这个算法每步产生一个商位。
另一种除法方法以二次而非线性速率收敛到商,J.10 节会介绍采用它的实际机器。下面先介绍两种主要迭代算法,再与直接除法算法比较。构造迭代算法的一般方法是 Newton 迭代,见图 J.13。先把问题变成求函数零点,再从某个零点估计出发,以该点的切线近似函数,用切线零点作为新估计。若 xi 是估计值,切线方程为
y−f(xi)=f′(xi)(x−xi),其零点为
x=xi+1=xi−f′(xi)f(xi).(J.6.1)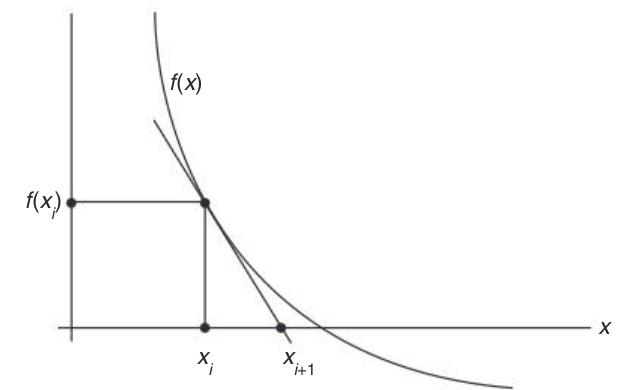 图 J.13 用 Newton 迭代求零点。若 xi 是 f 的零点估计,xi+1 就是改进后的估计。求 f 在 xi 处的切线与 x 轴的交点,即得到 xi+1。
取 f(x)=x−1−b,其零点为 1/b,所以 Newton 迭代给出从 b 求倒数的方法。因 f′(x)=−1/x2,式 J.6.1 化为
xi+1=xi−−1/xi21/xi−b=xi+xi−xi2b=xi(2−xib).(J.6.2)因此,可如下计算 a/b:
- 缩放 b,使 1≤b<2,查表取得 1/b 的近似值 x0。
- 迭代 xi+1=xi(2−xib),直到 xn 足够准确。
- 计算 axn,并撤销第 1 步的缩放。
第 2 步需要多少次?精确到 p 位意味着相对误差的绝对值为 2−p。简单代数计算表明,下一步的相对误差绝对值为 2−2p,所以正确位数每步翻倍。Newton 迭代具有自校正性质:xi 出现误差并不致命,它只是被当作 1/b 的一个估计,下一步会改进它,正确位数大致翻倍。舍入会造成误差;更重要的是,初始几次迭代本来就不期待很多正确位,因此可降低乘法精度,加快运算而不损害最终准确性。习题 J.20 讨论另一种应用。
译注:原页把下一步相对误差写为正的 2−2p,但没有绝对值。令 ϵi=bxi−1,严格关系是 ϵi+1=−ϵi2;正确位数翻倍的结论针对误差绝对值。
第二种方法常称为 Goldschmidt 算法。计算 a/b 时,让分子分母同时乘以使 rb≈1 的数 r。具体令 x0=a,y0=b,每步计算 xi+1=rixi、yi+1=riyi,则 xi+1/yi+1=xi/yi=a/b 始终不变。选择 ri 使 yi→1,便有 xi→a/b。
同样思想也能计算其他函数。例如,求 a,令 x0=y0=a,每步计算 xi+1=ri2xi、yi+1=riyi,则 xi+1/yi+12=xi/yi2=1/a。若选择 ri 使 xi→1,就有 yi→a。TI 8847 用这种技术求平方根。
回到除法。令 x0=a,y0=b,写 b=1−δ,其中 ∣δ∣<1。若取 r0=1+δ,则 y1=1−δ2;再取 r1=1+δ2,则 y2=1−δ4,依此类推。因为 ∣δ∣<1,所以 yi→1。相应有
xi+1=rixi=(1+δ2i)xi=[1+(1−b)2i]xi,即
xi+1=a[1+(1−b)][1+(1−b)2][1+(1−b)4]⋯[1+(1−b)2i].(J.6.3)这个算法似乎有两个问题:b 离 1 较远,即 δ 离 0 较远时,收敛慢;另外它不自校正,因为商是若干独立因子的乘积,其中一个因子的误差不会自行纠正。解决前者,可先查得 b 的近似倒数 b′,再对 ab′/bb′ 运行算法;因为 bb′≈1,收敛很快。
为应对后者,运算需多保留几位,以补偿舍入误差。不过,Goldschmidt 算法仍有较弱的自校正性质:ri 的精确值并不重要。前几次迭代无需 1−δ2i 的完整精度,可以把 ri 取为 1+δ2i 的截断值,以加快迭代而不影响收敛速度。此时 yi 不再恰为 1−δ2i,式 J.6.3 不能直接使用,但很容易组织成不依赖 ri 精确值的算法:
- 缩放 a,b,使 1≤b<2。
- 查表取得 1/b 的近似值 b′。
- 令 x0=ab′、y0=bb′。
- 重复下列循环,直到 xi 足够接近 a/b:
ryxi+1≈2−y:=y×r:=xi×r[yi=1+δi ⇒ r≈1−δi],[yi+1=yir≈1−δi2],[xi+1=xir].两种迭代方法彼此相关。将 Newton 迭代展开,直接用 b 表示各项,而不递归引用 xi,可得(见习题 J.22):
xi+1=x0(2−x0b)[1+(x0b−1)2][1+(x0b−1)4]⋯[1+(x0b−1)2i].它与式 J.6.3 很相似。事实上,将式 J.6.3 中的 a,b 替换成 ax0,bx0,并取 a=1,两式完全相同。因此,若以无限精度迭代,两种方法会产生完全相同的 xi 序列。
迭代的优点是无需专用除法硬件,可借用乘法器,只需增加控制逻辑;而且每步使正确位数翻倍,普通除法则每步只增加固定数量的位。
迭代求倒数有两个缺点。首先,IEEE 要求除法正确舍入,迭代却只能保证接近正确舍入值。Newton 方法先算 1/b 再乘 a,还存在额外问题:倒数正确舍入,并不保证商正确舍入。例如,十进制 p=2,a=13,b=51,则 a/b=.2549… 应舍入为 .25;但 1/b=.0196… 舍入为 .020,再乘 13 得 .26,末位相差 1。其次,迭代不给出余数;若借用浮点除法硬件做整数除法,这尤其麻烦,因为几乎所有高级语言都有余数运算。
传统经验认为,若想通过迭代得到正确舍入结果,应先将 1/b 算到略多于 2p 位,再将 a/b 算到略多于 2p 位,最后舍入到 p 位。但还有更快的方法,似乎最早实现于 TI 8847:仅增加约 6 位精度,算出初步商 q;再以同样额外 6 位精度比较 qb 与 a,就能迅速决定 q 是否正确舍入,或者最低位应加 1、减 1。习题 J.21 进一步讨论。
选择算法时,还要考虑除法与乘法的相对速度。除法更复杂,通常更慢。常见经验目标是使除法速度达到乘法的约三分之一。支持这一目标的理由之一,是一些实际程序,例如部分版本的 spice,除法与乘法次数之比为 1:3。另一个“3”来自平方根迭代:每次一次除法的算法可以换成每次三次乘法,见习题 J.20。
浮点余数
对于非负整数,整数除法与余数满足
a=(aDIVb)b+aREMb,0≤aREMb<b.类似地,可定义浮点余数为 x=INT(x/y)y+xREMy。怎样把 x/y 转为整数?IEEE 余数采用就近取偶规则:选择满足 ∣x/y−n∣≤1/2 的整数 n;若有两个,取偶数。然后定义 REM=x−yn。与整数余数范围不同,浮点余数满足 ∣xREMy∣≤y/2。这是精确定义,却不适合直接执行,因为 n 可能极大;单精度中可达 2127/2−126=2253≈1076。
译注:这里余数界采用正除数 y;对一般非零实数除数,应写为 ∣y∣/2。
若采用直接除法,求 REM 有自然办法:按计算 x/y 的过程进行。设 x=s12e1,y=s22e2,在图 J.2(b) 中将 s1 装入 P,s2 装入 B。执行 e1−e2 次除法步骤后,P 保存 r=x−yn,满足 0≤r<y。IEEE 余数绝对值不超过 y/2,所以结果是 r 或 r−y。只需保存最后一个商位,以处理恰好位于中点的情况。
但指数差可能很大,而浮点单元通常限制一条指令的最长执行时间,因此往往不能直接实现 REM。J.10 节的芯片都没有 REM,不过可像 Intel 8087 系列那样提供 remainder-step 指令:接收 x,y,不断执行除法步骤,直到 P 中得到余数,或已执行 n 步;n 是较小的常数,例如最高支持精度的除法步数。这样,软件可重复调用 REM-step,第一次用 x 作分子,之后改用上一次的部分余数。原书给出的调用次数是 ⌊(e1−e2)/n⌋。
译注:原页确实使用向下取整符号。但“每次至多 n 步、反复执行直到完成”通常还需计入不足 n 步的最后一次,不能把该式直接当作所有输入的精确调用次数。
REM 可用于三角函数。为简单起见,设十进制五位有效数字,计算 sinx。若 x=7,可用 π≈3.1416 缩减参数,算 sin(7−2×3.1416)=sin(.7168)。但若 x=2.0×10⁵,则 2×10⁵/3.1416=63661.8,五位系统得到 63662;再乘 3.1416,精确积为 200000.5392,却舍入为 2.0000×10⁵,参数缩减竟得到 0,远非正确结果。问题是精度不足。
若有 REM,可算 2×10⁵REM3.1416=−.53920,但仍不准确,因为 3.1416 只是 π 的近似值;实际 2×10⁵REMπ=−.071513…。
传统上,计算大参数周期函数有两种做法:参数过大时报错,或者保存很多位 π,作精确参数缩减。REM 对这两者帮助都不大。某些数学库,例如 Berkeley UNIX 4.3bsd,使用第三种办法:把 π 舍入为最近浮点数,称为“机器 π”,记作 π′,然后用 xREMπ′ 缩减参数。大 x 时它与 xREMπ 差别很大,因此这样计算并不能得到真实的 sinx。不过,以这种方式计算各三角函数,可使 sin2x+cos2x=1 等熟悉恒等式在几个舍入误差范围内仍成立。因此,REM 配合机器 π 提供了一种简单办法:小参数时准确,大参数时仍可能有用。
参数缩减时,若 REM 还能返回 n 的低位,其中 xREMy=x−ny,就很方便。实际实现往往用小于 2π 的量,例如 π/2,利用 sin(x−π/2)=−cosx、sin(x−π)=−sinx 等恒等式;这时需要 n 的低位来选择正确公式。